


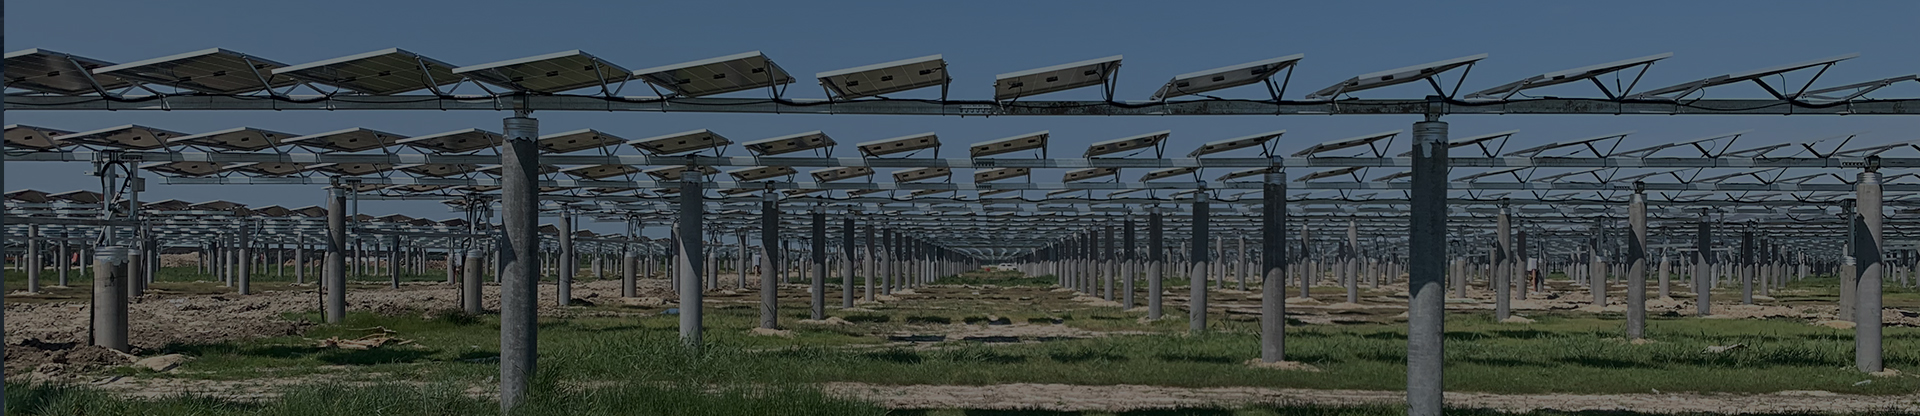
Onlangs het sommige beleggers van sentrale staatsondernemings berig dat aangesien sommige provinsies begin het om die twee belastings op fotovoltaïese grond te hef gebaseer op die volle oppervlakte, die groep uitdruklik vereis het dat alle projekte bereken word op grond van die volle oppervlakte vir die twee belastings wanneer die hersiening goedgekeur word. “Gekombineer met die elektrisiteitsprysrisiko onder Dokument Nr. 136, kan byna geen fotovoltaïese projek die hersiening slaag nie.”
In reaksie hierop het die fotovoltaïese bedryf die grondgebruiksituasie van fotovoltaïese projekte in ander provinsies geraadpleeg. 'n Ander sentrale staatsonderneming het direk verklaar dat sy fotovoltaïese projek in 'n sekere provinsie in die noordweste reeds sedert verlede jaar onderhewig was aan die twee belastings op fotovoltaïese grond gebaseer op die volle oppervlakte, en baie bestaande projekte wat voltooi is, gaan op die punt staan om "geskrap" te word. Intussen het die sentrale staatsonderneming ook bereken op grond van die grond en twee belastings wat op die hele oppervlakte van die fotovoltaïese skikking gehef word. Gevolglik het die projekte wat gebou gaan word, basies geen moontlikheid om voort te gaan met konstruksie nie.
In die lig van die verwagte daling in elektrisiteitspryse soos bepaal in Dokument Nr. 136 om die volle toetrede van nuwe energie tot die mark te bevorder, het die twee belastings op fotovoltaïese grond wat al jare lank herhaal word, nog 'n swaar slag toegedien aan die reeds skielik afkoelende stroomaf-belegging in fotovoltaïese energie.
Volle gebiedsbelasting maak dit moeilik om die koste vir fotovoltaïese projekte te bereken
Onlangs het 'n belegger van Xinjiang aan Photovoltaic gesê dat fotovoltaïese projekte in Xinjiang verlede jaar reeds onderhewig begin wees aan grondbesettingsbelasting gebaseer op die hele gebied. Die reeds lae elektrisiteitsprys en hoë kragrantsoenering van fotovoltaïese projekte, gekombineer met die koste van grondbelasting, het tot 'n beduidende toename gelei. “Die projek se opbrengskoers is heeltemal onwinsgewend.”
In 2023 was daar beplan om die belasting op die hele gebied te hef teen 'n standaard van 3 yuan per vierkante meter. Na verskeie rondes terugvoer en onderhandelinge tussen verskeie beleggers, is die finale heffingsstandaard egter vasgestel op 0,6 yuan per vierkante meter. Selfs so, as dit bereken word teen 'n standaard van 250 mu per 10 MW, sou dit steeds 'n bykomende koste van 10 000 yuan per MW per jaar beteken. "As ons na die 20-jaar kragopwekkingsiklus kyk, beteken dit 'n toename van 0,2 yuan per watt in koste," het die belegger gesê. "Die projekte in Xinjiang is basies op die rand van verlies. Gekombineer met die impak van Dokument Nr. 136, is daaropvolgende projekte heeltemal onmoontlik om uit te voer. Ander beleggers het reeds baie fotovoltaïese aanwysers teruggegee."
Nog 'n werknemer van 'n sentrale staatsbeheerde kragonderneming in 'n sekere provinsie in Noordwes-China het ook gesê dat die grondbesettingsbelasting vir sy fotovoltaïese projek sedert verlede jaar op die hele gebied gehef word, met dieselfde invorderingsstandaard van 0.6 yuan per vierkante meter. Die belasting op die besetting van bewerkte grond word ook op die hele gebied gehef, met 'n standaard so hoog as 8 yuan per vierkante meter. “Die invorderingsstandaarde voor en na die voltooiing van die projek het oor en oor verander, wat fotovoltaïese ondernemings lok om hulle te 'doodmaak',” het die personeellid van die sentrale staatsbeheerde onderneming hulpeloos gesê.
“Tans is die grondkoste wat fotovoltaïese projekte in die gesig staar, eintlik uiters hoog. Selfs vir projekte in yl bevolkte sanderige en dorre grondbasisse, is die grondkoste so hoog as 2 800 yuan per mu. Byvoorbeeld, die grondverkrygingsfooi is ongeveer 1 800 yuan per mu, die herstelfooi vir grasveldplantegroei op konstruksiegrond is ongeveer 2 300 yuan per mu, en die pensioenversekering vir veewagters, ens.” Die personeellid van die sentrale staatsbeheerde onderneming het bygevoeg: “Met die byvoeging van die stedelike grondgebruiksbelasting en die landbougrondbesettingsbelasting wat op die hele gebied gehef word, nadat Dokument Nr. 136 die volle toetrede van fotovoltaïese krag tot die mark bevorder het, sal grondbelasting en -fooie heel waarskynlik kragstasiebeleggings heeltemal verpletter sodra dit die spotmark betree.”
'n Ontwikkelaar van 'n sentrale staatsonderneming in 'n ander sentrale en oostelike provinsie het ook gesê dat hul projek aangespoor is om die twee belastings op fotovoltaïese grond te betaal, maar daar was geen duidelike aanduiding van hoe om te betaal, wanneer om te betaal, of die manier om die gebied te definieer nie, so hulle kan steeds agterstallig wees. Indien 'n volskaalse heffing ingestel word, "sal die projek se opbrengskoers onopspoorbaar wees."
In die lig van die risiko's van onduidelike elektrisiteitspryse en die invordering van grondbelasting vir die hele gebied soos uiteengesit in Dokument Nr. 136, het ontwikkelaars van verskeie sentrale ondernemings verklaar dat die grondbelastingberekening vir goedgekeurde fotovoltaïese projekte nou almal die invordering van die hele gebied vereis. Die oorgrote meerderheid van sentrale ondernemings het toenemend konserwatief geword in hul belegging in fotovoltaïese projekte, en 'n paar het onlangs geen projekte goedgekeur nie.
Die voorgenoemde belegger het kommer uitgespreek en gesê: “Namate meer en meer provinsies die invordering van die twee belastings op grond geleidelik verhoog, sal hoe om dit in te vorder 'n ander sleutelfaktor word wat die 'oorlewingslyn' van projekte na Dokument Nr. 136 bepaal. Met risiko's vooraf, is die enigste opsie om die invordering streng te bereken op grond van die hele gebied.”
Die gesegde "Kies die lae eerder as die hoë" het leë praatjies geword.
Die kwessie van die twee belastings op grond in die fotovoltaïese bedryf teister die bedryf al 'n dekade lank, van die "13de Vyfjaarplan" tot die "14de Vyfjaarplan". Of dit gehef moet word, hoe dit gehef moet word, en die invorderingsstandaarde was nog altyd na goeddunke van plaaslike owerhede. Die grondbelastingstandaarde wat tydens projekontwikkeling en dié na projekvoltooiing belowe is, verskil aansienlik, wat ook gelei het tot 'n algehele ontwrigting van die inkomstemodel van fotovoltaïese projekte. Baie projekte het in 'n verliesmakende situasie beland.
In 2023 het die Nasionale Energie-administrasie die "Gevalinterpretasie van die Implementeringsplan vir die Bevordering van Hoëgehalte-ontwikkeling van Nuwe Energie in die Nuwe Era" vrygestel, wat duidelik stel dat die grondgebruiksbelastinginvorderingsstandaarde in verskeie provinsies en stede nie duidelik is nie, en die verskynsel van veelvuldige belastings op een plek kom gereeld voor. Plaaslike diskresionêre mag is groot, en baie projekte het steeds plaaslike belastingburo's en ander wat addisionele grondbelasting hef nadat hulle vir etlike jare aan die netwerk gekoppel is of in werking is.
Daarbenewens verskil die invorderingsstandaarde baie, en die belastingbetaling vir soortgelyke projekte in verskillende streke verskil aansienlik. Vir 'n 10 MW fotovoltaïese projek wissel die jaarlikse belastingbetaling van 78 000 tot 2,04 miljoen yuan, wat die belastinglas op wind- en sonkragondernemings aansienlik verhoog. As ons 'n fotovoltaïese projek in 'n sekere gebied in Suidwes-China in 2021 as voorbeeld neem, het die grondbelasting en -fooi vir 'n 200 MW fotovoltaïese kragstasie alleen 150 miljoen yuan oorskry, en die projekbeleggingskoste het met meer as 20% gestyg.
Alhoewel die Nasionale Energie-administrasie vereis dat alle lokaliteite die beginsel van "die laer eerder as die hoër kies" volg om die omvang en standaarde vir die invordering van stedelike grondgebruiksbelasting en landbougrondbesettingsbelasting duidelik te definieer, is die diskresionêre mag van plaaslike regerings egter nie in die werklike implementering beperk nie.
Tans het verskillende provinsies drie verskillende maniere om grondbelasting in te vorder: gebaseer op paalfondasiepunte, vierkantige skikkingskaduwees en die hele oppervlakte van die terrein. Die koste van grondbelasting wissel baie tussen hierdie drie metodes. "Tussen die paalfondasie-oppervlakte, die geprojekteerde oppervlakte van die vierkantige skikking en die terreinoppervlakte is daar 'n 1:10:50-verhouding," het 'n bedryfsinsider bekend gemaak.
'n Sekere belegger in die Henan-provinsie het voorheen aan Photovoltaic gesê dat die projek wat in 2018 in werking gestel is, 'n oppervlakte van ongeveer 100 000 vierkante meter sou hê, gebaseer op die skadu-area van die komponente plus ander areas, met 'n belastingbedrag van 430 000 yuan. In 2023 het die belastingowerhede egter vereis dat die volle oppervlakte betaal word, met 'n belastingoppervlakte van 1,738 miljoen vierkante meter, wat 'n belastingbedrag van meer as 10 miljoen yuan tot gevolg gehad het.
Dit moet beklemtoon word dat, gebaseer op navorsing en openbare inligting, sommige gebiede in verskeie provinsies, insluitend Qinghai, Xinjiang, Hubei, Binne-Mongolië, Yunnan, Shandong, Henan en Ningxia, grondbelasting op fotovoltaïese projekte begin hef het. Die mees basiese invorderingsstandaard is gebaseer op die vertikale projeksie-area van die skikking, terwyl dit in sommige provinsies gebaseer is op die hele area van die fotovoltaïese veld. Sommige streke word aangespoor om belasting te betaal en het steeds ruimte vir onderhandeling, terwyl belasting in sommige ander streke reeds eintlik betaal is.
In hierdie verband doen beleggers ook 'n beroep op plaaslike owerhede om die aanpassing van die bedryf in die aanvanklike stadium van die uitreiking van Dokument Nr. 136 ten volle te oorweeg, die invordering van die twee belastings op fotovoltaïese grond op te skort of die invorderingsstandaarde so gou as moontlik te verduidelik, en voldoende berekeningsruimte te gee, sodat beleggers voldoende beleggingsvertroue kan handhaaf.
Plasingstyd: 23 Julie 2025